Бухгалтерские услуги в Москве от компании "Конфиденс Код"
Не секрет, что нагрузка на работников бухгалтерской (финансовой) службы с каждым годом становится все больше и больше. В этих условиях человеческий фактор (там недоглядел, тут недоучел…) может привести к серьезным ошибкам, выявить которые из-за текучки дел бывает сложно. А если искажение учета начинает влиять уже и на составление отчетности – цена таких ошибок может быть очень велика.
Как избежать подобных ситуаций, какие предпринять меры для проверки правильности ведения учета? Попробуем разобраться.
Содержание:
- Основания и способы проверки ведения учета
- Условия проведения
- Основные объекты экспресс-проверки
- Особенности проведения
- Настройка необходимых процедур
- Преимущества экспресс-проверки
- Заключение
Основания и способы проверки ведения учета
Неоднократные изменения законодательства (например, последние ФСБУ и др.), появление новых отчетных форм, отмена одних налоговых режимов и появление других, стремительно меняющаяся экономическая среда – все эти многочисленные факторы усложняют и без того непростую работу бухгалтерской службы. В таких условиях переход на новые правила работы может привести к ошибкам, увидеть которые за сложным интерфейсом бухгалтерской программы не всегда удается. С течением времени ошибки накапливаются и начинают влиять уже на само ведение бизнеса (на движение денежных потоков, материальных ресурсов, выплату зарплаты, расчет налогов, составление отчетности и пр.).
Примечание: примером одной из самых распространенных ошибок может послужить некорректное списание бухгалтером торговой организации себестоимости реализованных товаров, когда из-за неверных округлений (в зависимости от способа списания) могут возникать отрицательные («красные») остатки по количеству или сумме товаров на складе (в т. ч. отсутствующих). Примером еще одной из распространенных ошибок может служить появление «красных» сумм в составе развернутого сальдо по документам расчетов (договоров) на сч. 60, 62, 76.
В целях борьбы с возникающими искажениями появляется необходимость регулярной проверки состояния учета. Ведь если не сделать этого заблаговременно (например, с помощью привлеченных специалистов-профессионалов), то могут возникнуть ситуации, когда выявлять недостатки будут уже сотрудники контролирующих органов, наделенные правом штрафовать и наказывать. Многие бухгалтеры (финансисты) это понимают, и сами заинтересованы в ревизии учета сторонним специалистом и в его своевременной подсказке, как исправить или минимизировать обнаруженные проблемы. Осознание проблемы есть и со стороны руководства компании, ее собственников – ведь если бухгалтер будет под контролем, он сделает меньше ошибок, нанесет меньший вред.
Таким образом, в настоящий момент сложилось устойчивое понимание, что для предотвращения негативных последствий необходимо не только грамотно и последовательно вести учет, но и регулярно контролировать его корректность. Этого можно добиться одним из нескольких способов:
- с помощью собственных работников (финансовых контролеров, ревизоров и т. п.) – при наличии ресурсов на их содержание;
- с помощью «приходящего» бухгалтера (как внешнего совместителя) – при небольших объемах работ;
- с помощью специализированной организации-аутсорсера, которая за разумную плату сможет привлечь к участию (в т. ч. дистанционно) своих высококвалифицированных специалистов.
Применение каждого из перечисленных вариантов зависит от состояния дел в конкретной организации, объема ее бизнеса и других многочисленных факторов. Кроме того, может различаться и способ контроля:
- стандартный способ, при котором записи базы данных бухгалтерского программного обеспечения (далее – ПО) сравниваются с информацией из первичных документов и регистров учета вручную – специалистом, проводящим проверку;
- экспресс-способ, при котором проверка корректности записей вначале осуществляется автоматически, средствами специализированного ПО, а затем полученные результаты анализируются специалистом, проводящим проверку.
Разница между ними очевидна. По сравнению со стандартным способом экспресс-проверка позволяет сэкономить много времени, а также более оперативно устранять выявленные несоответствия. Однако скорость ее проведения во многом зависит от степени детализации ревизуемых операций: чем меньше объектов учета, тем быстрее проходит обследование.
Совет: для ускорения проверки учета и удешевления ее стоимости необходимо предоставить проверяющему четкое техзадание: какие объекты проверить в первую очередь, какие искажения устранить. Откорректированные операции (после перепроведения) помогут сформировать достоверную отчетность, и тогда не возникнет необходимости тратить дополнительные ресурсы на ее ревизию.
Условия проведения экспресс-проверки учета
В зависимости от конкретной ситуации (объема учетной работы, сложности выявления ошибок, наличия или отсутствия возможностей для полноценного аудита и др.) провести проверку можно по-разному. Как показывает практика, наилучшим решением является экспресс-аудит ведения учета с привлечением грамотного специалиста-аутсорсера, позволяющая в сжатые сроки получить ответы на конкретные вопросы, подготовиться к важному бизнес-событию, оценить риски по тому или иному направлению деятельности, налоговому режиму и др. Поводов для такой проверки может быть множество, например:
- смена руководства (собственников) организации – необходимо обеспечить достоверность данных при передаче дел новой администрации;
- проведение налоговой проверки – необходимо обнаружить учетные ошибки самостоятельно, чтобы избежать налоговых санкций (штрафов, пеней и т. п.);
- разногласия с партнерами по бизнесу – необходимо выявить реальную дебиторскую/кредиторскую задолженность по договорам, ассортимент и объемы поставок товаров (работ, услуг);
- подготовка к получению кредита/займа – для подтверждения способности организации вернуть долг, увеличения вероятности положительного решения кредитного комитета;
- подготовка к тендеру – рассчитать параметры закупок на основании реальных данных за прошлые периоды;
- расхождения между участниками по выплате дивидендов – необходимо обеспечить достоверность данных по чистой прибыли, подлежащей распределению;
- проведение плановой инвентаризации перед представлением годовой отчетности – для выявления искажений, влияющих на показатели баланса и отчетности;
- регулярный контроль деятельности бухгалтерии – для поддержания должного качества ее работы, определения слабых мест в учете и т. д.
Результаты грамотно выполненного анализа состояния учета позволят владельцу бизнеса или руководителю компании в сжатые сроки получить достоверные и объективные данные о деятельности организации. Такая информация может с уверенностью использоваться в дальнейшем в качестве основы для принятия управленческих решений.
Основные объекты экспресс-проверки
В зависимости от производственной необходимости и (или) состояния учета, проверка бухгалтерского учета (далее – БУ) и налогового учета (далее – НУ) может затронуть следующие аспекты:
- проведение анализа первичной документации, соответствия оформляемых фактов хозяйственной жизни требованиям законодательства;
- проверка соблюдения учетной политики;
- соответствие учета основных средств (далее – ОС) действующим стандартам, правильность выбора для них амортизационной группы и порядка начисления амортизации;
- анализ движения (оприходования, реализации, иного списания) материально-производственных запасов (в т. ч. товаров);
- сверка выписок из ПО «Банк-клиент» с информацией в бухгалтерском ПО;
- корректность проведения авансовых отчетов и подотчетных сумм по ним;
- проверка начисления заработной платы, налогов и взносов с нее;
- оценка состояния взаиморасчетов со страховыми фондами, отчетности по ним;
- анализ расчетов по уплате налогов в бюджет;
- состояние дебиторской и кредиторской задолженности;
- анализ займов и кредитов, проверка своевременности начисления и уплаты процентов;
- проверка соответствия налогового учета налоговым декларациям, рассмотрение налогового учета на предмет рисков;
- анализ соответствия статей бухгалтерского баланса и отчета о финансовых результатах учетным данным.
По результатам проверки составляется детальный отчет, в котором должны быть указаны обнаруженные нарушения (несоответствия) в ведении учета, выводы и рекомендации по результатам экспресс-проверки, а также могут присутствовать советы по минимизации налоговых и иных рисков.
Особенности проведения
Отличием экспресс-проверки от стандартной процедуры ревизии счетов является скорость ее проведения (благодаря значительной автоматизации процессов), отсутствие влияния на текущую производственную деятельность (не мешает работе), возможность оперативного принятия решений по устранению выявленных проблем.
Благодаря повсеместному применению бухгалтерских программ (например, «1С Бухгалтерия»©, «Парус»©, «Инфо-Бухгалтер»©, «ПК «Галактика»© и др.), позволяющих хранить учетные записи в виде электронных баз данных, экспресс-проверку можно провести дистанционно. При этом для анализа состояния зарегистрированных операций нужна лишь сама база данных: либо доступ к ней на месте ведения учета (например, в офисе бухгалтерии), либо выгрузка этой базы на диск/в облако (для дальнейшей обработки средствами автоматизации).
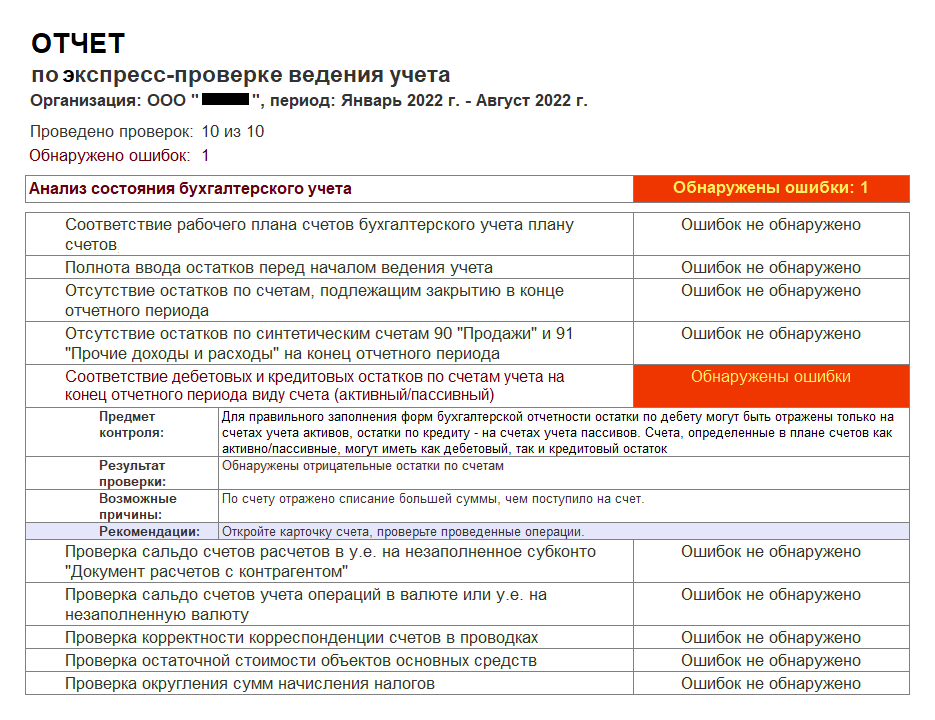
Получив доступ к учетным записям, специалист-ревизор сможет проверить их с помощью специализированной программы (или сервиса) в режиме «Анализ состояния бухгалтерского (налогового) учета». Проверка будет производиться в отношении рабочего плана счетов, корректности корреспонденций по каждой операции (группе операций), отсутствия остатков по счетам, которые должны быть закрыты на конец отчетного периода и т. п. По результатам проведения контрольных мероприятий формируется и предоставляется отчет, в котором содержатся данные результатов проверки, информация о возможных причинах возникновения ошибок, рекомендации по их устранению.
Настройка необходимых процедур
Как уже было отмечено выше, для ускорения проверки и удешевления ее стоимости необходимо предоставить проверяющему четкое техзадание: какие объекты проверить, какие ошибки устранить. Чтобы помочь в составлении такого задания, ниже предлагается набор различных мероприятий, из которого можно выбрать то, что требуется в конкретной ситуации:
Примерный перечень процедур экспресс-проверки
| Наименование процедуры | Действия специалиста, проводящего проверку |
| Проверка соответствия зарегистрированных операций требованиям учетной политики организации (БУ, НУ) | Проверка должна выявить неизменность применения в отчетном (налоговом) периоде требований учетной политики (БУ, НУ), полноты отражения учетных данных, соответствия корреспонденций счетов установленным требованиям, целостности отражения операций в информационной базе и др.
При изменении в проверяемом периоде условий налогообложения (например, при переходе с одного режима на другой) проверяется соответствие начисления налогов и взносов требованиям законодательства. При необходимости корректировок – предлагаются варианты решения выявленных искажений. |
| Проверка за отчетный период показателей счетов бухгалтерского учета (обороты, сальдо) на наличие ошибок | Анализ производится путем формирования оборотно-сальдовых ведомостей (далее – ОСВ) по каждому проверяемому синтетическому счету за выбранный отчетный период. При этом сопоставляются данные БУ, НУ, в т. ч. по субсчетам.
Материальные счета проверяются на наличие «красного» сальдо (отрицательных остатков), сумм без количества или количества без сумм, а также наличия пересортицы и иных несоответствий. Обороты по синтетическим счетам проверяются на соответствие данным субсчетов (сч. 60, 62 и др. расчетные, 90, 91). По затратным счетам (сч. 20, 25, 26, 44) проверяется корректность их закрытия на конец месяца и отсутствие сальдо (за исключением незавершенки на сч. 20). Суммы дебиторской/кредиторской задолженности анализируются на их соответствие произведенным расчетам. Особое внимание должно уделяться выявлению несоответствий, возникающих при неправильном перенесении взаиморасчетов с одного договора на другой. В необходимых случаях проводится контроль соответствия данных БУ данным НУ (в зависимости от налогового режима). |
| Проверка ведения наличных и безналичных операций | Помимо контроля правильности оформления кассовых документов и проводок по ним, проверяется соответствие выданных подотчетных сумм их списанию авансовыми отчетами.
При ревизии безналичных операций должно быть обеспечено соответствие данных ОСВ по сч. 51, 52 (обороты и сальдо) данным, полученным из ПО «Банк-клиент», применяемого проверяемой организацией. Особое внимание должно быть уделено наличию сбоев (неправильных корреспонденций счетов) при загрузке выписок и плетежек из банк-клиента в бухгалтерскую программу. При анализе ведения учета по сч. 52 должна быть проверена корректность курсов валют на дату совершения валютных операций. |
| Проверка учета ОС (постановка на баланс, движение, списание) и начисление амортизации по ним | Проводится анализ субсчетов по сч. 01, 02 с выводом показателей БУ, НУ. Проверяется соответствие данных между БУ и НУ.
Особое внимание должно быть обращено на соответствие применяемых амортизационных групп требованиям нормативных актов, а также на способы расчета сумм амортизации ОС. |
| Анализ операций, внесенных бухгалтерами проверяемой организации вручную | Проверяется точность корреспонденций счетов, а также влияние введенных данных на результаты учетных регистров. |
| Проверка операций по ежемесячному закрытию счетов | Все регламентные операции по закрытию месяца должны быть выполнены корректно. При наличии сообщений об ошибках должны быть установлены их причины и предложены варианты исправления. |
| Проверка данных отчетных форм | Проверяется соответствие результатов отчетных форм данным регистров учета. |
Таким образом, несмотря на автоматизацию многих этапов, экспресс-анализ состояния учета может потребовать значительных усилий со стороны проверяющего. В конечном итоге все будет зависеть от уровня квалификации и опыта привлеченного специалиста: чем они выше, тем быстрее а, главное, достовернее, будут результаты проверки.
Примечание: указанный в таблице перечень является приблизительным, т.к. зависит от специфики ведения учета (например, в торговле, на производстве и т.п.), особенностей применяемого налогового режима и многих других факторов.
Преимущества экспресс-проверки
По сравнению со стандартными способами, экспресс-проверка состояния учета имеет многочисленные преимущества:
- скорость проведения значительно выше, сроки – от 3-х до 10-ти дней, в зависимости от объема работ;
- привлечение стороннего специалиста позволяет получить более объективную картину состояния учета, т. к. у него нет заинтересованности в сокрытии обнаруженных искажений;
- проверка проводится без привлечения работников бухгалтерии (финотдела), что позволяет сотрудникам организации не отвлекаться от решения текущих задач;
- в случае внешнего исполнителя стоимость проведения экспресс-проверки будет вполне доступной (за счет автоматизации), хотя и зависит от вида и масштаба деятельности предприятия;
- выделенные средства полностью окупятся, по сравнению с затратами на штрафные санкции со стороны государства и бизнес-партнеров.
Помимо перечисленного, по результатам проверки могут быть предоставлены сведения об обнаруженных денежных резервах, экономии на расходах, предложены меры по оптимизации расчета налогов и взносов, а также даны практические рекомендации по устранению обнаруженных несоответствий и снижению рисков их негативного влияния на деятельность организации.
Заключение
Как видим, экспресс-анализ состояния учета идеально подходит для ситуаций, когда время на его проведение ограничено, возможности для полноценного аудита отсутствуют, а выявленные недочеты могут привести к неотвратимым штрафным санкциям (например, в условиях камеральной или выездной налоговой проверки, проверки внебюджетным фондом, банком, собственником компании и др.).
В то же время такая проверка полезна сама по себе, поскольку позволяет оперативно получать ответы на многие текущие вопросы, а также объективно оценивать риски по тому или иному направлению деятельности. Результаты грамотно выполненного анализа состояния бухгалтерского и налогового учета позволяют руководству компании (ее собственникам) в кратчайшие сроки получать достоверную и объективную информацию о финансовом состоянии организации и принимать на этой основе важные управленческие решения, вплоть до разработки стратегий развития бизнеса.
При экспорте товаров компании применяют ставку НДС 0%, но «входной» НДС для приобретенных товаров и услуг, которые будут использоваться в будущих экспортных операциях, формируется по стандартным ставкам 10% и 20%. Таким образом, экспортеры имеют право на получение возмещения НДС из бюджета.
Условия возмещения НДС из бюджета
Для получения возмещения НДС недостаточно быть экспортером товаров и услуг. Чтобы иметь право на возмещение, вы должны соответствовать следующим требованиям:
- Вы являетесь налогоплательщиком НДС. Компании на специальных режимах в стандартных условиях не имеют права на возмещение налога. Если держатель специального режима является налоговым агентом, то он может предъявить вычет (Статья 171, пункт 3 Налогового кодекса Российской Федерации).
- Вы используете купленные товары в коммерческой деятельности, облагаемой НДС.
- Вы получили правильно заполненные счета-фактуры от поставщиков.
Ситуации, когда возникает возмещение НДС
НДС, подлежащий уплате в бюджет, представляет собой разницу между НДС, возникающим при продаже товаров, и «входным» НДС, возникающим при покупке товаров, компонентов или материалов. Ставки налога могут отличаться: 0%, 10% и 20%. Большинство сделок облагаются налоговой ставкой в 20%.
При продаже товаров в России возмещение НДС обычно не возникает, так как НДС от цены продажи всегда превышает «входной» НДС.
Например, компания A продает готовые продукты. Цена продажи составляет 120 рублей, включая НДС в размере 20 рублей. Для производства продукта компания A закупает материалы на 60 рублей, включая НДС в размере 10 рублей. Налог, подлежащий уплате в бюджет, будет равен: 20-10=10
В случае продаж на внутреннем рынке налог на добавленную стоимость (НДС) взимается с продажной цены товаров или услуг, предоставляемых компанией. Ставка НДС обычно составляет 20%, но некоторые товары и услуги облагаются сниженной ставкой в размере 10%. После вычета «входного» НДС за материалы, использованные при производстве этих товаров или услуг, оставшаяся сумма представляет собой «выходящий» НДС, который компания должна уплатить в бюджет. Например, если компания А реализует товар за 100 рублей, в который входит 20 рублей НДС по ставке 20%, а «входной» НДС по материалам, использованным при производстве этого товара, составляет 10 рублей, то предприятие должно заплатить 10 рублей НДС в пользу государства.
Однако ситуация меняется, когда компания экспортирует свою продукцию за границу. В этом случае, если компания А реализует свою продукцию за пределами России, она будет начислять НДС по ставке 0%, то есть будет начислено 0 рублей. «Входной» НДС для материалов, использованных при производстве этих товаров, останется прежним. Это означает, что компания А может взыскать 10 рублей налога, уплаченного в бюджет.
Право на возмещение НДС регулируется статьей 176 Налогового кодекса Российской Федерации, а процесс возмещения осуществляется по стандартной процедуре. Чтобы потребовать возмещения, налогоплательщик должен сначала подтвердить свое право на нулевую ставку НДС в течение 180 дней с момента экспорта товаров. Для товаров, вывозимых за границу, срок исчисляется со дня помещения их под таможенную процедуру вывоза, а для работ и услуг срок определяется в зависимости от их характера и вида. Процесс подтверждения проходит в два этапа.
Далее в течение 180 дней должен быть подготовлен пакет документов, подтверждающий, что товар был вывезен в другую страну. Перечень необходимых документов зависит от вида товаров или услуг и используемого способа перевозки. Полный перечень документов указан в статье 165 НК РФ, в том числе договор с иностранным покупателем, таможенная декларация на вывозимые товары, товаросопроводительные документы, коносамент, товарно-транспортная накладная, морская накладная, пояснения и/или другие документы.
При экспорте в страны Евразийского экономического союза (ЕАЭС) потребуется заявление от покупателя с отметкой его налогового органа о ввозе товара и уплате всех косвенных налогов или о том, что ввоз товара не подлежит НДС.
После того, как пакет документов подготовлен, декларация по НДС должна быть заполнена и представлена в налоговый орган вместе с подтверждающими документами. Заявление на возврат НДС рекомендуется подавать одновременно с декларацией и документами для экономии времени. Форма заявления прилагается к Приложению 8 к Приказу ФНС России № ММВ-7-8/182@.
После получения декларации и подтверждающих документов налоговый орган начинает проверку по НДС, которая обычно длится 2 месяца (ст. 88 НК РФ). Однако для добросовестных налогоплательщиков с октября 2020 года этот срок сокращен до 1 месяца (Письмо ФНС №ЭД-20-15/129@ от 06.10.2020). Двухмесячный срок может быть продлен до 3 месяцев, если налоговый орган сочтет это необходимым.
Отметим, что после подачи уточненной декларации срок проверки начинается со дня ее предоставления в налоговый орган. По результатам проверки налоговый орган определит, имеет ли налогоплательщик право на возмещение НДС или нет.
В случае признания налогоплательщиком права на возмещение НДС после проверки налоговый орган выдает уведомление с указанием суммы возмещения, которая должна быть перечислена в течение 10 рабочих дней на расчетный счет налогоплательщика. Если сумма возврата превышает 300 000 рублей, налоговый орган производит перечисление в течение 20 рабочих дней после получения заявления на возврат НДС.
Важно отметить, что налогоплательщик может требовать возмещения НДС только за товары, работы или услуги, которые были экспортированы. Кроме того, не все товары или услуги имеют право на возмещение НДС, а правила и процедуры подачи заявления на возмещение могут различаться в зависимости от типа соответствующих товаров или услуг.
В заключение, возмещение НДС по экспортируемым товарам, работам или услугам регулируется статьей 176 Налогового кодекса Российской Федерации, и процесс возмещения осуществляется в определенном порядке. При выполнении налогоплательщиком всех требований и представлении необходимых документов налоговый орган определяет, подлежит ли возмещению НДС, и выдает уведомление с указанием суммы возмещения. Важно соблюдать все правила и процедуры, чтобы избежать задержек или отказов в процессе возмещения НДС.
Если налоговая инспекция вынесла решение об определении права на возврат НДС и вы с этим решением согласны, то следующий этап – исполнение решения.
Если налоговая инспекция решила, что вы имеете право на возврат НДС, то сумма НДС будет перечислена вам на расчетный счет, который вы указали в декларации. Если налоговая инспекция решила, что вы не имеете права на возврат НДС, то решение может быть оспорено в суде.
Важно! Срок исполнения решения об определении права на возврат НДС составляет 15 дней со дня принятия такого решения. Если налоговая инспекция не исполняет решение в установленный срок, вы можете обратиться в суд.
Какие расходы компании могут быть включены в сумму НДС при экспорте
При экспорте товаров и услуг могут возникнуть определенные расходы, которые можно включить в сумму НДС. К ним относятся следующие расходы:
- расходы на производство товаров;
- расходы на транспортировку товаров;
- расходы на хранение товаров;
- расходы на уплату налогов и сборов в других странах;
- расходы на перевод документов и комиссии банков;
- расходы на страхование товаров.
Важно! Все эти расходы должны быть документально подтверждены. Без документального подтверждения расходов налоговая инспекция не примет их к учету.

Разделить бизнес на ООО и ИП. Всю реализацию товара компания проводила от имени ООО, которое работает на основной системе налогообложения, то есть работает с НДС. Мы порекомендовали продажи для покупателей — юридических лиц осуществлять от ООО, а для продаж физическим лицам зарегистрировать ИП
Благодаря разделению компании на две формы собственности ООО и ИП удалось оптимизировать налоговые выплаты при расчетах с физическими лицами, ввиду того, что ИП не платят НДС

Перевести высокооплачиваемых сотрудников, на зарплату которых приходятся основные начисления по взносам, из сотрудников в соучредители компании, оставив при этом контрольный пакет у реального собственника
Начисляемую зарплату сотрудникам можно оставить минимальную, с неё и будут начисляться взносы в фонды. Оставшуюся часть зарплаты можно выплачивать в виде дивидендов. Для каждой из применяемых форм налогообложения экономия будет своя, но она будет и будет значительной

Продажа квартир через своих сотрудников, продав им квартиры по себестоимости. Компании могут продавать своим сотрудникам товары по низким ценам. Перепродав их, сотрудники получают доходы, не облагаемые страховыми взносами.
Такие операции не подпадают под нормы о ценовых разницах (п. 27 ст. 270 НК РФ), так как в этом случае компания не предоставляет скидок с обычной цены. При такой продаже налога на прибыль не возникает


Благодарственные письма от наших клиентов


